





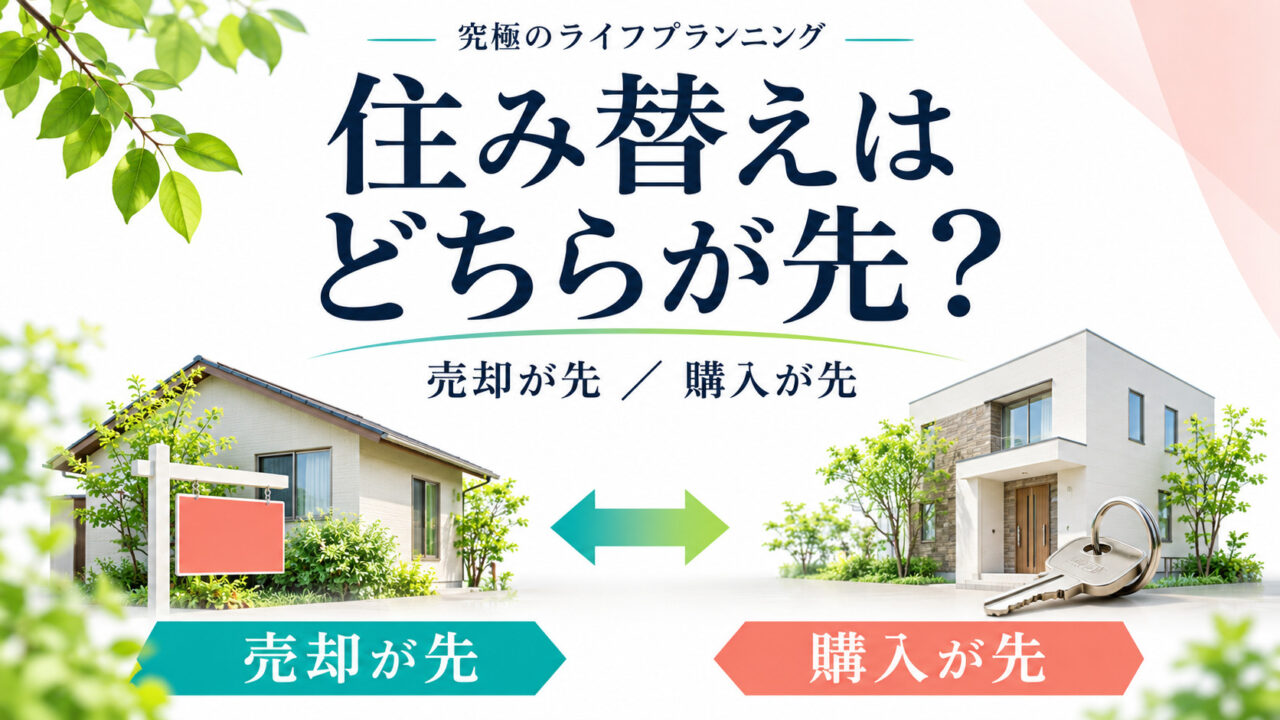
住み替えを検討するとき、多くの方が悩まれるのが、「今の家の売却が先か、新しい家の購入が先か」という問題です。
住み替えには、大きく分けて「売り先行」「買い先行」「売却と購入の同時進行」という3つの進め方があります。
どの方法にもメリットとデメリットがあり、住宅ローンの残債、貯蓄、家族構成、住み替えの目的などによって、適切な選択は異なります。

一般社団法人 不動産あんしん相談室
代表 神田 加奈
公認 不動産コンサルティングマスター
保有資格・プロフィールを見る
- ・公認 不動産コンサルティングマスター
- ・宅地建物取引士
- ・競売不動産取扱主任者
- ・2級ファイナンシャルプランナー
- ・住宅ローンアドバイザー
昨今の不動産トラブル増加傾向を受け、 自身の今までの苦労や経験で、 不動産の安心・安全な取引実現に貢献したいと考え 「不動産あんしん相談室®」を2017年末に開設。 2018年7月に商標登録し、 2019年6月一般社団法人不動産あんしん相談室を 設立しました。
代表者紹介・お問い合わせはこちら →住み替えは「売却が先」「購入が先」のどちらが正解?
結論からいうと、すべての方に共通する正解はありません。
ただし、住宅ローンが残っている方や、現在の家の売却代金を新居の購入資金に充てる予定の方は、売却価格と手元に残る資金を先に把握することが重要です。
住み替えの方法は、大きく3つに分けられます。
| 方法 | 特徴 | 主な注意点 |
|---|---|---|
| 売り先行 | 今の家を先に売却する | 仮住まいが必要になる場合がある |
| 買い先行 | 新居を先に購入する | 二重の住宅ローンや資金負担が生じる場合がある |
| 同時進行 | 売却と購入を並行して進める | 契約・決済・引渡しの調整が難しい |

売り先行のメリット・デメリット
売り先行とは、現在の家の売却を先に進め、その後に新居を購入する方法です。
新居の購入予算を決めやすい
現在の家がいくらで売れるかが確定すれば、住宅ローンの返済や売却諸費用を差し引いた後、どれくらいの資金が残るかを把握できます。
売却を急がずに済む場合がある
新居の購入代金の支払期限に追われることなく、売却条件を検討できる場合があります。
ただし、売却後の引渡し期限が決まれば、その期限までに退去する必要があるため、スケジュール管理は欠かせません。
仮住まいが必要になる場合がある
現在の家を売却してから新居が見つかるまでの間、賃貸住宅などで生活する必要が生じることがあります。
その場合、家賃、敷金・礼金、引越し費用などが発生します。
引越しが2回になる可能性がある
現在の家から仮住まいへ、仮住まいから新居へと、2回の引越しが必要になる場合があります。
家族の人数が多い場合や、子どもの学校の事情がある場合は、負担が大きくなることもあります。
買い先行のメリット・デメリット
買い先行とは、新しい住まいを先に購入し、その後に現在の家を売却する方法です。
希望する物件をじっくり探せる
今の家に住みながら新居を探せるため、希望する立地や間取り、周辺環境などを比較しやすくなります。
仮住まいを避けやすい
新居が完成、または引渡し可能な状態になってから引っ越せれば、仮住まいを必要としない場合があります。
住宅ローンが二重になる可能性がある
現在の家に住宅ローンが残っている場合、新居のローンと同時に返済する期間が生じることがあります。
いわゆるダブルローンです。
ただし、金融機関によって審査条件が異なり、必ず利用できるわけではありません。
今の家が想定価格で売れないリスクがある
例えば、現在の家が4,000万円で売れる想定で新居を購入したものの、実際には3,500万円でしか売れなかった場合、資金計画に500万円の差が生じます。
その不足分を自己資金などで補う必要が出る可能性があります。
売却が長期化すると負担が増える
売却期間中も住宅ローン、管理費、固定資産税、維持管理費などの負担が続くことがあります。
売却を急ぐあまり、大幅な値下げを検討せざるを得ない状況も考えられます。
売却と購入を同時進行する方法もある
住み替えでは、現在の家の売却と新居の購入を並行して進める方法もあります。
売却と購入の決済日や引渡し日を調整できれば、仮住まいの期間を短くしたり、引越しを1回にしたりできる可能性があります。
例えば、現在の家の買主から「予定より早く引き渡してほしい」と求められたり、新居の引渡しが遅れたりすると、計画が変わる可能性があります。
また、売却と購入の契約がそれぞれ独立している場合、一方が予定どおり進まなくても、もう一方の契約上の義務が残ることがあります。
同時進行は効率的ですが、契約条件と資金決済のタイミングを慎重に調整する必要があります。
家から人生を考えるのではなく、人生から家を考える。
不動産の専門家とプロのライフプランナーが連携し、将来の資金計画と住まいの選択をサポートします。初回無料相談のお申し込み・お問い合わせは、ライフプランニング専用LINEで受け付けています。
住宅ローンが残っていても住み替えはできる?
住宅ローンが残っていても、住み替えできる場合はあります。ただし、最初に確認したいのが、現在の住宅ローン残債と不動産の売却見込み額です。
ケース① 売却代金で住宅ローンを完済できる場合
例えば、次のようなケースです。
| 項目 | 金額 |
|---|---|
| 現在の家の売却価格 | 4,000万円 |
| 住宅ローン残債 | 2,500万円 |
| 売却諸費用(仮定) | 150万円 |
| 売却後に残る資金 | 1,350万円 |
この場合、住宅ローンを完済し、売却諸費用を支払った後、概算で1,350万円が残ります。この資金を新居の購入費用に充てることも考えられます。
ただし、実際には税金や引越し費用なども確認する必要があります。
ケース② 売却代金だけでは住宅ローンを完済できない場合
次のようなケースでは注意が必要です。
| 項目 | 金額 |
|---|---|
| 現在の家の売却価格 | 3,000万円 |
| 住宅ローン残債 | 3,500万円 |
| 売却諸費用(仮定) | 120万円 |
| 不足する資金 | 620万円 |
この場合、売却代金だけでは住宅ローンを完済できず、売却諸費用も含めて620万円の資金が不足します。一般的な住宅ローンでは、売却時に抵当権を抹消するため、原則としてローンを完済する必要があります。
金融機関によっては、一定の条件で住み替えローンなどを検討できる場合もありますが、利用には審査があり、返済負担が増える可能性があります。
また、返済が困難な場合には金融機関との協議が必要になることもあります。
住み替えで見落としやすい5つの費用
売却時の諸費用
不動産会社への仲介手数料、抵当権抹消に関する費用、契約書の印紙税などが考えられます。売却益が発生した場合には、税金の確認も必要です。
購入時の諸費用
新居の仲介手数料、登記費用、住宅ローンの事務手数料、火災保険料、不動産取得税などが考えられます。物件や取引条件によって必要な費用は異なります。
引越し費用
家族の人数、荷物の量、移動距離、引越し時期によって費用が変わります。仮住まいを利用する場合は、2回分の引越し費用が必要になることもあります。
仮住まい費用
賃貸住宅を利用する場合、家賃のほか、敷金・礼金、仲介手数料、家財の保管費用などが必要になる場合があります。
新居の修繕・家具・家電費用
新居への引越しに合わせて、リフォームや設備交換、家具・家電の買い替えが必要になることもあります。
住み替えで失敗しないための5つのステップ

STEP 1|住み替えの目的を明確にする
まずは、なぜ住み替えたいのかを整理しましょう。
STEP 2|現在の家の売却価格とローン残債を確認する
不動産会社に査定を依頼し、現在の家がいくらで売れる可能性があるのかを確認します。その際、査定価格は売却を保証する金額ではないことに注意しましょう。
住宅ローンの残高証明書や返済予定表なども確認し、売却時の資金収支を試算します。
STEP 3|将来のライフプランを作成する
新居の購入予算を決める前に、将来の収入・支出・貯蓄の見通しを確認しましょう。教育費、老後資金、働き方の変化などを踏まえ、無理のない住宅ローン返済額を考えます。
STEP 4|売り先行・買い先行・同時進行を比較する
現在の家の売却見込み額、住宅ローン残債、自己資金、希望する住み替え時期などを踏まえて、適切な進め方を検討します。
売却が長期化した場合や、想定価格より低く売れた場合も試算しておくと安心です。
STEP 5|契約・決済・引渡しのスケジュールを確認する
売却と購入の契約条件、住宅ローンの融資実行日、引渡し日、引越し日などを整理します。売却代金を新居の購入資金に充てる場合は、特に資金の入出金のタイミングが重要です。
まとめ|住み替えは「売却価格」と「人生の資金計画」の両方が大切
住み替えには、売り先行、買い先行、同時進行という3つの方法があります。
どの方法が適しているかは、住宅ローン残債、売却価格、自己資金、家族の事情などによって異なります。
※本記事は一般的な住み替えの考え方を解説したものです。住宅ローンの審査条件、売却時の税金、契約条件などは個別の状況によって異なります。無料相談の対象・範囲・利用条件については、お申し込み時にご確認ください。
家から人生を考えるのではなく、人生から家を考える。
不動産の専門家とプロのライフプランナーが連携し、将来の資金計画と住まいの選択をサポートします。初回無料相談のお申し込み・お問い合わせは、ライフプランニング専用LINEで受け付けています。





 住宅ローン滞納・離婚・相続等むずかしい不動産トラブルを解決!


