





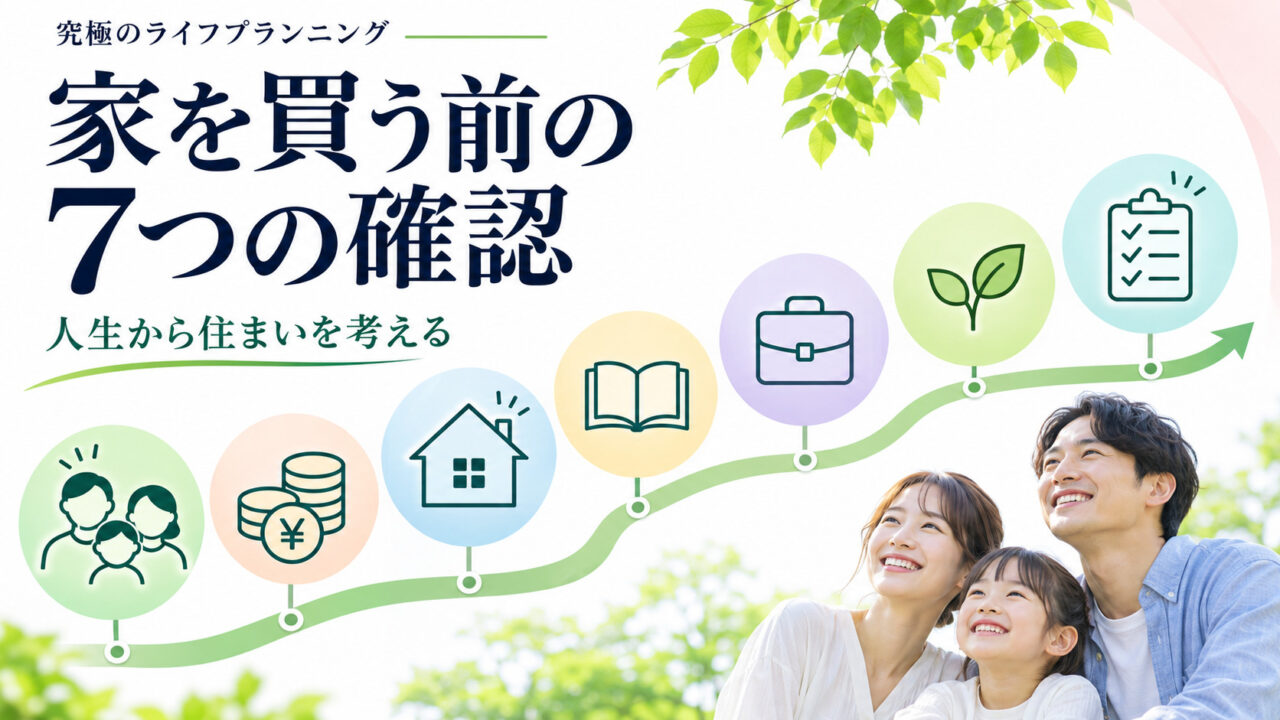
住宅購入を考え始めると、間取りや立地、住宅ローンの金利など、気になることがたくさん出てきます。
しかし、住宅購入で後悔しないために、物件探しより先に考えていただきたいことがあります。
それが、家族の将来を見据えたライフプランニングです。
住宅は人生の中でも大きな買い物です。購入後も住宅ローンの返済は長期間続き、その間に家族構成や働き方、収入、必要な生活費が変わることもあります。

一般社団法人 不動産あんしん相談室
代表 神田 加奈
公認 不動産コンサルティングマスター
保有資格・プロフィールを見る
- ・公認 不動産コンサルティングマスター
- ・宅地建物取引士
- ・競売不動産取扱主任者
- ・2級ファイナンシャルプランナー
- ・住宅ローンアドバイザー
昨今の不動産トラブル増加傾向を受け、 自身の今までの苦労や経験で、 不動産の安心・安全な取引実現に貢献したいと考え 「不動産あんしん相談室®」を2017年末に開設。 2018年7月に商標登録し、 2019年6月一般社団法人不動産あんしん相談室を 設立しました。
代表者紹介・お問い合わせはこちら →1.家を買う前にライフプランが必要な理由
ライフプランとは、将来どのような人生を送りたいかを考え、その実現に必要なお金や行動を整理する計画のことです。
- 子どもには希望する学校へ進学してほしい
- 家族で毎年旅行を楽しみたい
- 将来は独立や転職に挑戦したい
- 老後は夫婦でゆっくり暮らしたい
- 親の近くに住みたい
- 趣味や好きなことに使うお金も確保したい
こうした希望を実現するためには、住宅購入にいくら使えるのかを、人生全体の資金計画から考える必要があります。
例えば、同じ年収600万円の家庭でも、子どもの人数や教育方針、共働きを続ける予定かどうかによって、住宅購入に使える予算は異なります。
銀行の住宅ローン審査に通ったからといって、その金額が必ずしも家計に適しているとは限りません。
そのために役立つのが、ライフプランとキャッシュフロー表です。
キャッシュフロー表では、将来の収入・支出・貯蓄残高を年ごとに予測し、教育費や老後資金などの大きな支出が発生する時期を確認できます。
2.住宅購入で後悔しないための7つの確認事項
① どんな人生を送りたいか、家族で共有していますか?
「家族でどのような人生を送りたいか」という目的です。
例えば、通勤時間を短くして家族との時間を増やしたいのか、自然の多い環境で子育てをしたいのか、将来の住み替えも考えて利便性を優先したいのか。
何を大切にするかによって、選ぶべき住まいは変わります。
② 住宅ローンの返済額は、将来の家計でも無理がありませんか?
住宅購入後には、住宅ローン以外にも費用が発生します。例えば、固定資産税、火災保険、修繕費、マンションの管理費・修繕積立金などです。
さらに、子どもの教育費や自動車の買い替え、家電の故障など、住宅以外の支出も考慮する必要があります。
住宅ローンの返済額だけでなく、住居費全体と将来の生活費を合わせて考えましょう。
③ 子どもの教育費が増える時期を把握していますか?
子育て世帯では、住宅購入と教育費のバランスが重要です。
特に、大学進学などの大きな支出が発生する時期に、住宅ローンの返済が家計を圧迫しないかを確認しておきたいところです。
こうした変化は、現在の家計簿だけでは把握しにくいものです。キャッシュフロー表を作成することで、教育費が増える時期と、そのときの家計の余裕を確認できます。
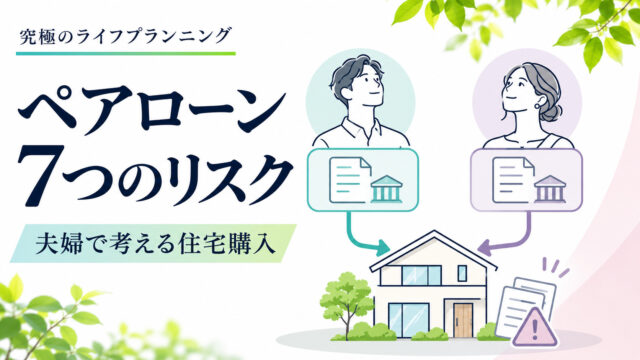
④ 共働きの収入が減った場合も返済できますか?
出産、育児、転職、病気、介護などによって、将来の収入が変わる可能性もあります。
特に、夫婦それぞれが住宅ローンを借りるペアローンでは、収入減少時の返済負担や、将来の売却・離婚時の対応についても考えておく必要があります。
今の収入がずっと続くことを前提にしない資金計画が、将来の安心につながります。
⑤ 住宅ローンの完済時期と老後資金を確認していますか?
例えば、40歳で35年ローンを組んだ場合、予定どおり返済すると完済時は75歳です。
定年退職後も住宅ローンが残る場合には、年金収入や貯蓄、退職金などを踏まえて返済計画を考える必要があります。
また、住宅を所有していても、老後には修繕費や設備交換費用が必要になることがあります。「住宅ローンを完済できるか」だけでなく、完済後も安心して暮らせる資金が残るかという視点を持ちましょう。
⑥ 将来、家を売却・住み替えする可能性を考えていますか?
例えば、転勤、離婚、親の介護、子どもの独立などをきっかけに、住み替えが必要になる場合があります。
仮に住宅ローンの残債が3,000万円ある一方、不動産が2,500万円でしか売却できない場合、売却代金だけでは住宅ローンを完済できません。不足する500万円に加え、売却に必要な諸費用なども考慮する必要があります。自己資金などで不足分を補えなければ、通常の売却が難しくなることもあります。
だからこそ、住宅購入時には、現在の住み心地だけでなく、将来の売却可能性や資産価値にも目を向けておくことが重要です。「今住みたい家」と「将来の選択肢を残せる家」の両方を考えましょう。
⑦ 住宅購入によって、人生の夢を諦めることになりませんか?
このような状況は、できる限り避けたいものです。もちろん、住宅購入のために支出を見直すことが必要な場合もあります。
しかし、住宅購入は幸せな人生を実現するための手段であって、人生の目的そのものではありません。家族にとって何が大切なのかを明確にし、その希望を実現できる住宅予算を考えることが重要です。
家から人生を考えるのではなく、人生から家を考える。
不動産の専門家とプロのライフプランナーが連携し、将来の資金計画と住まいの選択をサポートします。初回無料相談のお申し込み・お問い合わせは、ライフプランニング専用LINEで受け付けています。
3.ライフプランを作ると、住宅購入の判断はどう変わる?
ライフプランニングでは、人生の希望や家族構成を整理したうえで、将来の収入・支出・貯蓄の推移を確認します。
例えば、住宅購入について次のような選択肢を比較できます。
| 選択肢 | 確認したいこと |
|---|---|
| 今すぐ住宅を購入する | 購入後の家計と貯蓄は安定するか |
| 購入予算を下げる | 教育費や老後資金に余裕が生まれるか |
| 3年後に購入する | 頭金・金利・物件価格の変化に対応できるか |
| 賃貸住宅に住み続ける | 将来の家賃負担と資産形成はどうなるか |
| 中古住宅を購入する | 購入費用と修繕費のバランスはどうか |

4.不動産会社だけでなく、ライフプランナーにも相談するメリット
不動産会社は、物件探しや価格交渉、契約、住宅ローン手続きなどを支援します。一方、ライフプランナーは、お客様の人生の希望や将来のお金の流れを整理する役割を担います。
この2つの専門性を組み合わせることで、住宅購入をより幅広い視点から考えられます。
例えば、ライフプランナーが「将来の教育費を考えると、住宅費をもう少し抑えた方が安心」と判断した場合、不動産の専門家がその予算に合った物件や住み替え方法を検討できます。
また、不動産の専門家が「この物件は将来の売却に注意が必要」と判断した場合、ライフプランナーと一緒に、そのリスクが人生設計に与える影響を確認できます。
お金の専門家と不動産の専門家が連携することで、購入時だけでなく、購入後の暮らしまで考えた住まい選びが可能になります。
5.まとめ|家を買う前に、まずは人生の設計図をつくろう
住宅購入で後悔しないためには、物件や住宅ローンの条件だけでなく、家族の将来を見据えた資金計画が重要です。
※ライフプランニングは将来の収支を一定の条件で予測するものであり、結果を保証するものではありません。無料相談の対象・範囲・利用条件はお申し込み時にご確認ください。
家から人生を考えるのではなく、人生から家を考える。
不動産の専門家とプロのライフプランナーが連携し、将来の資金計画と住まいの選択をサポートします。初回無料相談のお申し込み・お問い合わせは、ライフプランニング専用LINEで受け付けています。





 住宅ローン滞納・離婚・相続等むずかしい不動産トラブルを解決!


