





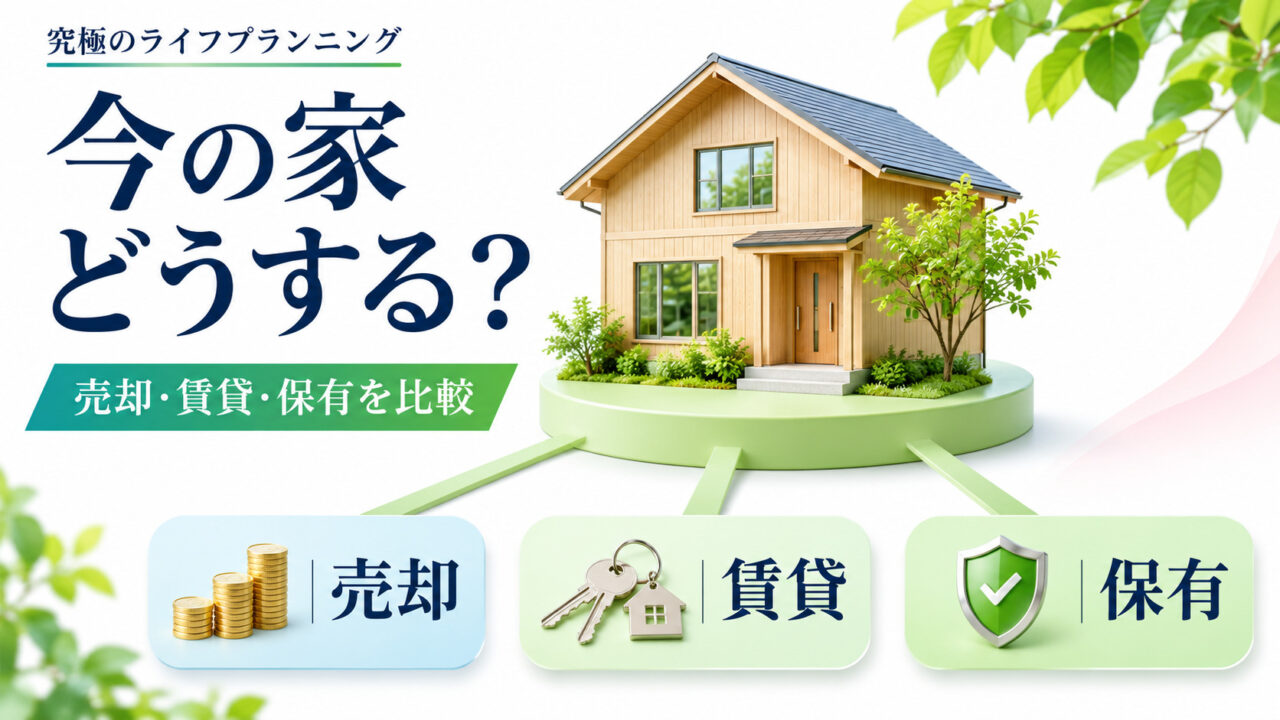
子どもの成長や独立、転勤、親の介護、老後の暮らしなど、住み替えを考える理由はさまざまです。
- 今の家を売却する
- 今の家を保有し続ける
- 今の家を賃貸に出す
しかし、住宅ローンの残債、維持管理費、税金、将来の不動産価格などを考慮せずに判断すると、後悔につながることがあります。
大切なのは、「売却価格が高いか」「家賃収入が得られるか」だけでなく、これからの人生にとってどの選択が最適なのかを考えることが大切だということです。

一般社団法人 不動産あんしん相談室
代表 神田 加奈
公認 不動産コンサルティングマスター
保有資格・プロフィールを見る
- ・公認 不動産コンサルティングマスター
- ・宅地建物取引士
- ・競売不動産取扱主任者
- ・2級ファイナンシャルプランナー
- ・住宅ローンアドバイザー
昨今の不動産トラブル増加傾向を受け、 自身の今までの苦労や経験で、 不動産の安心・安全な取引実現に貢献したいと考え 「不動産あんしん相談室®」を2017年末に開設。 2018年7月に商標登録し、 2019年6月一般社団法人不動産あんしん相談室を 設立しました。
代表者紹介・お問い合わせはこちら →住み替えるとき、今の家はどうする?3つの選択肢
| 比較項目 | 売却する | 保有する | 賃貸に出す |
|---|---|---|---|
| まとまった資金 | 得られる可能性がある | 原則得られない | 原則得られない |
| 維持管理費 | 売却後は原則不要 | 継続して必要 | 所有者負担分が必要 |
| 将来の利用 | 原則できない | できる | 賃貸借契約に左右される |
| 資産価値の変動 | 売却時に確定 | 影響を受ける | 影響を受ける |
| 家賃収入 | なし | なし | 得られる可能性がある |
| 主なリスク | 売却価格・売却時期 | 維持費・老朽化 | 空室・修繕・滞納 |
※保有とは、ここでは売却せず、賃貸にも出さずに所有し続けることを指します。
どの選択がよいかは、不動産の資産価値だけでなく、住宅ローンの残債や家族の将来計画によっても変わります。
今の家を売却するメリット・デメリット
今の家を売却すると、住宅ローンの残債や売却諸費用を差し引いた金額を、新しい家の購入資金に充てられる可能性があります。
【売却シミュレーション】
- 今の家の売却価格:4,000万円
- 住宅ローン残債:2,000万円
- 売却諸費用:150万円(仮定)
この場合、売却後に残る資金は次のとおりです。
4,000万円 − 2,000万円 − 150万円 = 1,850万円
ただし、譲渡所得税などが発生する場合は、さらに資金が減ることがあります。
売却するメリット 維持管理の負担を減らせる
不動産を所有していると、固定資産税、火災保険料、修繕費、マンションの管理費・修繕積立金などが必要になります。
売却すれば、原則として売却後の所有者としての維持管理負担はなくなります。
売却するデメリット
- 将来その家に戻って住むことが難しくなる
- 希望する価格で売却できるとは限らない
- 売却までに時間がかかる場合がある
- 仲介手数料などの諸費用が発生する
- 売却益が出た場合に税金が発生することがある
今の家を保有し続けるメリット・デメリット
転勤などで一時的に住み替える場合、現在の家を保有しておけば、将来戻って住むことができます。ただし、待てば必ず価格が上がるわけではありません。
建物の老朽化や地域の需要変化によって、売却価格が下がる可能性もあります。
保有するデメリット 住んでいなくても維持費がかかる
空き家の状態でも、固定資産税や保険料、庭木の管理、建物の修繕などが必要になります。
保有するデメリット 空き家の管理責任が生じる
保有を選ぶ場合は、将来の利用目的と保有期間を明確にしておきましょう。
今の家を賃貸に出すメリット・デメリット
賃貸に出すことで家賃収入を得られる可能性がありますが、必ずしも収益が残るとは限りません。実際には、管理委託料、修繕費、固定資産税、保険料、入退去時の費用、空室による収入減少などを考慮する必要があります。
また、賃貸借契約の内容によっては、所有者が希望する時期に自由に明け渡してもらえるとは限りません。
【賃貸収支シミュレーション】
- 月額家賃:15万円
- 年間満室想定家賃:180万円
- 年間空室・未収相当:15万円(仮定)
- 管理委託料:9万円
- 固定資産税・保険料:18万円
- 修繕・入退去費用の年間見込:25万円
この場合、住宅ローン返済前の年間収支は次のようになります。
180万円 − 15万円 − 9万円 − 18万円 − 25万円 = 113万円
さらに、住宅ローン返済が年間120万円あると仮定すると、年間の現金収支はマイナス7万円になります。
※簡易的な現金収支の例です。所得税・住民税、減価償却、取得時の費用、大規模修繕などは含んでいません。税務上の不動産所得とは異なります。
賃貸に出すデメリット 入居者とのトラブルが発生する可能性がある
賃貸経営には、家賃滞納、設備故障、原状回復、近隣トラブルなどのリスクがあります。
賃貸に出すデメリット 住宅ローンの契約条件に注意が必要
住宅ローンが残っている家を、金融機関に無断で賃貸に出してはいけません。
一般的な住宅ローンは、契約者本人やその家族が居住することを前提としています。

契約条件に反して賃貸に出すと、契約上の問題が生じ、場合によっては一括返済を求められるリスクもあります。
住宅ローンが残っている場合は、必ず借入先に確認しましょう。
売却と賃貸、どちらが得?数字で比較してみよう
| 項目 | 金額 |
|---|---|
| 現在の売却想定価格 | 3,500万円 |
| 住宅ローン残債 | 1,500万円 |
| 売却諸費用 | 120万円 |
| 賃貸に出した場合の月額家賃 | 12万円 |
| 年間満室想定家賃 | 144万円 |
売却する場合
3,500万円 − 1,500万円 − 120万円 = 1,880万円
税金等を考慮する前の概算では、1,880万円が手元に残る計算です。
賃貸に出す場合
年間満室想定家賃は144万円ですが、ここから管理費、修繕費、税金、保険料、空室損失などを差し引きます。さらに住宅ローンが残っている場合は、返済負担も考慮する必要があります。
仮に、年間の運営費用・空室損失が合計50万円、住宅ローン返済が年間90万円だとすると、税引前の年間現金収支は約4万円です。
144万円 − 50万円 − 90万円 = 4万円
※仮定に基づく単年度の簡易計算です。税金や大規模修繕、賃貸開始時の費用は含みません。
つまり、「年間144万円の家賃が入るから、売るより貸す方が得」とは限らないのです。
家から人生を考えるのではなく、人生から家を考える。
不動産の専門家とプロのライフプランナーが連携し、将来の資金計画と住まいの選択をサポートします。初回無料相談のお申し込み・お問い合わせは、ライフプランニング専用LINEで受け付けています。
住宅ローンが残っている場合の判断基準
売却価格が住宅ローン残債を下回る場合
例えば、住宅ローン残債が3,000万円あるのに対し、売却価格が2,500万円の場合、売却代金だけでは完済できません。通常の売却では、原則として住宅ローンを完済し、抵当権を抹消する必要があります。
不足する資金を自己資金などで補えるか、金融機関とどのような協議が必要かを確認することになります。
税金や住宅ローンの条件に問題はないか?
マイホームの売却では、一定の要件を満たす場合に譲渡所得に関する特例を利用できることがあります。ただし、居住状況や売却時期、他の税制優遇との関係などによって適用条件が異なります。
賃貸に出すことで、将来の売却時に利用できる特例の判断に影響する場合もあります。また、新居の住宅ローン控除との併用制限が問題になることもあります。
税務については、売却・賃貸の決定前に税理士等へ確認することをおすすめします。
相続や共有名義の家は、さらに慎重な判断が必要
共有不動産全体を売却する場合には、原則として共有者全員の合意が必要です。賃貸についても、契約期間や内容、共有者の持分割合などによって必要な同意が異なる場合があります。
共有名義や相続が関係する不動産は、価格だけでなく権利関係の整理が重要です。
住み替えを成功させるには、ライフプランニングが重要
住み替えを考える際には、将来の収入・支出・貯蓄・教育費・老後資金などを整理することが大切です。ライフプランニングでは、キャッシュフロー表を使って、今後の家計の流れを見える化します。
例えば、次のような比較ができます。
- 今の家を売却して、新しい家を購入した場合
- 今の家を保有して、別の家に住んだ場合
- 今の家を賃貸に出して、家賃収入を得た場合
- 今の家に住み続けた場合
まとめ|今の家を売るべきか迷ったら、まずは数字と人生設計を整理しよう
住み替えの際に、今の家を売却・保有・賃貸のどれにするかは、簡単に決められるものではありません。
※本記事は一般的な情報提供を目的としています。住宅ローンの契約条件、税制、共有不動産の取り扱い、賃貸借契約などは個別の状況によって異なります。具体的な判断にあたっては、金融機関、税理士、弁護士等の専門家への確認が必要になる場合があります。
家から人生を考えるのではなく、人生から家を考える。
不動産の専門家とプロのライフプランナーが連携し、将来の資金計画と住まいの選択をサポートします。初回無料相談のお申し込み・お問い合わせは、ライフプランニング専用LINEで受け付けています。





 住宅ローン滞納・離婚・相続等むずかしい不動産トラブルを解決!


